


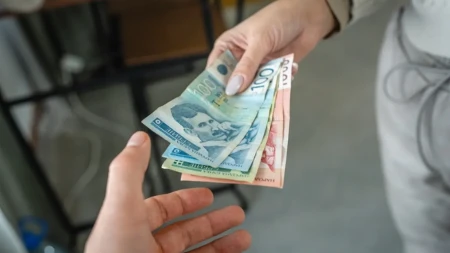
Problem nije samo u tome što novac stoji neiskorišćen. Vremenom na njegovu realnu vrednost mogu da utiču inflacija, kamatne stope i način na koji je štednja organizovana.
Novac na računu ne znači da njegova vrednost miruje
Ako se novac godinama samo gomila na računu, njegova nominalna vrednost ostaje ista, ali se njegova kupovna moć može menjati.
Inflacija znači da za isti iznos novca vremenom možemo kupiti manje proizvoda i usluga. Zbog toga stručnjaci prilikom planiranja ličnih finansija ne posmatraju samo koliko novca neko ima, već i koliko taj novac realno vredi kroz nekoliko godina.
Upravo zato štednju treba posmatrati u odnosu na vremenski period i cilj zbog kojeg se novac odvaja.
Najveća greška je držati sav novac na jednom mestu
Jedan od problema kod ovakvog pristupa jeste to što se sva ušteđevina tretira na isti način.
Novac koji će vam možda biti potreban za nekoliko meseci ima drugačiju namenu od sredstava koja odvajate za deset ili dvadeset godina. Za kratkoročne potrebe važna je dostupnost novca, dok kod dugoročnih ciljeva može biti važno razmotriti i druge načine čuvanja ili ulaganja kapitala.
Zbog toga stručnjaci često preporučuju da se finansije posmatraju kroz različite ciljeve, umesto da kompletna ušteđevina bude tretirana kao jedna suma.
Štednja ima smisla, ali nije isto što i ulaganje
Držanje dela novca u banci može biti korisno zbog finansijske rezerve. Takav novac može da posluži za nepredviđene troškove, gubitak prihoda ili veće planirane izdatke.
Međutim, dugoročna štednja i investiranje nisu ista stvar. Kod ulaganja postoji mogućnost prinosa, ali i rizik gubitka dela uloženog novca. Zato izbor zavisi od cilja, vremenskog horizonta i spremnosti pojedinca da prihvati rizik.
Nije svaka opcija pogodna za svakoga, pa odluku ne treba donositi samo na osnovu obećanog prinosa.
Inflacija je važan faktor za svakog štedišu
Jedan od razloga zbog kojih stručnjaci insistiraju na planiranju jeste upravo inflacija.
Ako novac donosi veoma mali ili nikakav prinos, a cene u međuvremenu rastu, realna vrednost ušteđevine može da bude manja nego što izgleda kada se pogleda stanje na računu.
Na primer, ako neko danas ima određenu sumu koju planira da koristi tek za deset godina, nije dovoljno samo izračunati koliko će novca tada imati. Potrebno je razmišljati i o tome šta će za taj iznos tada moći da kupi.
Koliko novca treba držati kao rezervu?
Ne postoji jedan iznos koji odgovara svima. Potrebna rezerva zavisi od prihoda, mesečnih troškova, broja članova domaćinstva, postojećih dugova i stabilnosti posla.
Finansijski stručnjaci često govore o formiranju fonda za hitne slučajeve koji bi mogao da pokrije nekoliko meseci osnovnih životnih troškova.
Takav fond treba da bude lako dostupan, zbog čega nije nužno da bude uložen u proizvode iz kojih se novac teško ili skupo povlači.
Dugoročni novac zahteva drugačiji plan
Kada je reč o novcu koji neće biti potreban godinama, situacija je drugačija. Tada se mogu razmatrati različiti oblici ulaganja, ali uz prethodno sagledavanje rizika i sopstvenih finansijskih mogućnosti.
Suština nije u tome da sav novac treba izvući iz banke niti da svako mora da investira. Važnije je razlikovati novac namenjen svakodnevnom životu i nepredviđenim troškovima od sredstava koja mogu da budu deo dugoročnog finansijskog plana.
Zato stručnjaci upozoravaju da strategija „stavim sve na račun i zaboravim na novac“ može biti jednostavna, ali ne mora biti dovoljna za dugoročno očuvanje vrednosti ušteđevine.







Komentari (0)