


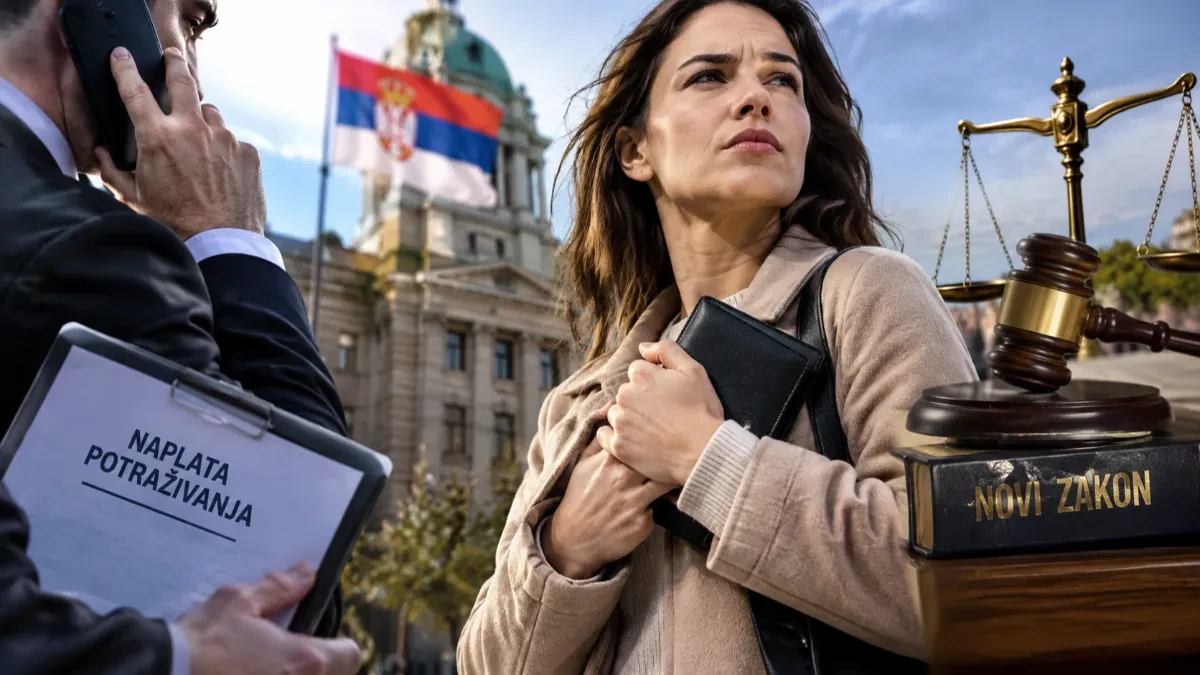
Pravo na "predomišljanje", olakšice u otplati kredita u nepredviđenim životnim okolnostima i veća transparentnost bankarskih usluga samo su deo onoga što donosi nova regulativa.
Finansijski konsultant Vladimir Vasić kaže da je osnovni cilj novih pravila jačanje zaštite korisnika, kao i veća transparentnost poslovanja i uvođenje jasnijih pravila prilikom ugovaranja finansijskih usluga.
Dobro za građane
Ukidanje penala za prevremenu otplatu stambenih kredita predstavlja samo jednu od novina. Ranija praksa je podrazumevala plaćanje penala od jedan odsto na razliku ukoliko klijent prevremeno otplaćuje stambeni kredit. Odnosi se na kredite do 1.200.000 dinara. Prema novim odredbama, tog penala više nema.
Zakon uvodi i institut "predomišljanja", koji klijentima omogućava da posle uzimanja kredita (gotovinskih i potrošačkih) imaju rok od 14 dana od trenutka potpisivanja da se predomisle i vrate sredstva.
- Banka je u obavezi da klijentu dostavi ponudu na jasan i transparentan način. Savetujem građanima da ne prihvataju ponudu "na prvu loptu", jer sada sa tom ponudom mogu da odu u druge banke i provere kako to izgleda kod njih - navodi Vasić.
Jedna od najvažnijih novina odnosi se na situacije kada klijent usled nepredviđenih okolnosti, poput gubitka posla ili nesrećnog slučaja, nije sposoban da otplaćuje kredit. Zakon sada pruža jasan pravni osnov.
- Zakon predviđa mogućnost da od banke zatražite smanjenje mesečne rate ili odobravanje moratorijuma, odnosno privremenog zastoja u otplati kredita u trajanju od tri ili šest meseci. Pritom je jasno definisana procedura za ostvarivanje ovih prava - ukazuje Vasić.
Ukoliko banka ne izađe u susret, korisnicima na raspolaganju ostaje Direkcija za zaštitu korisnika finansijskih usluga pri Narodnoj banci Srbije.
- Kada je reč o stambenim kreditima i hipotekama, ranija praksa podrazumevala je da banka prodaje založenu nepokretnost, ponekad i po ceni koja je 40 do 60 odsto niža od tržišne vrednosti. Novo zakonsko rešenje pruža mogućnost korisniku kredita da u roku od dva meseca sam pronađe kupca, čime dobija priliku da nepokretnost proda po povoljnijoj ceni - objasnio je Vasić.
Obaveze prema klijentu
Govoreći o kamatnim stopama i uticaju faktora poput euribora, Vasić je podsetio da je većina stambenih i evroindeksiranih kredita vezana za varijabilnu kamatnu stopu, koja se sastoji od tromesečnog ili šestomesečnog euribora i fiksne margine banke.
- Rast euribora direktno utiče na rast mesečnih rata. Ipak, zakon propisuje stroge obaveze transparentnosti. Banka je u obavezi da klijenta blagovremeno obavesti putem mejla o svakoj korekciji mesečne rate - kaže Vasić.





Komentari (0)