


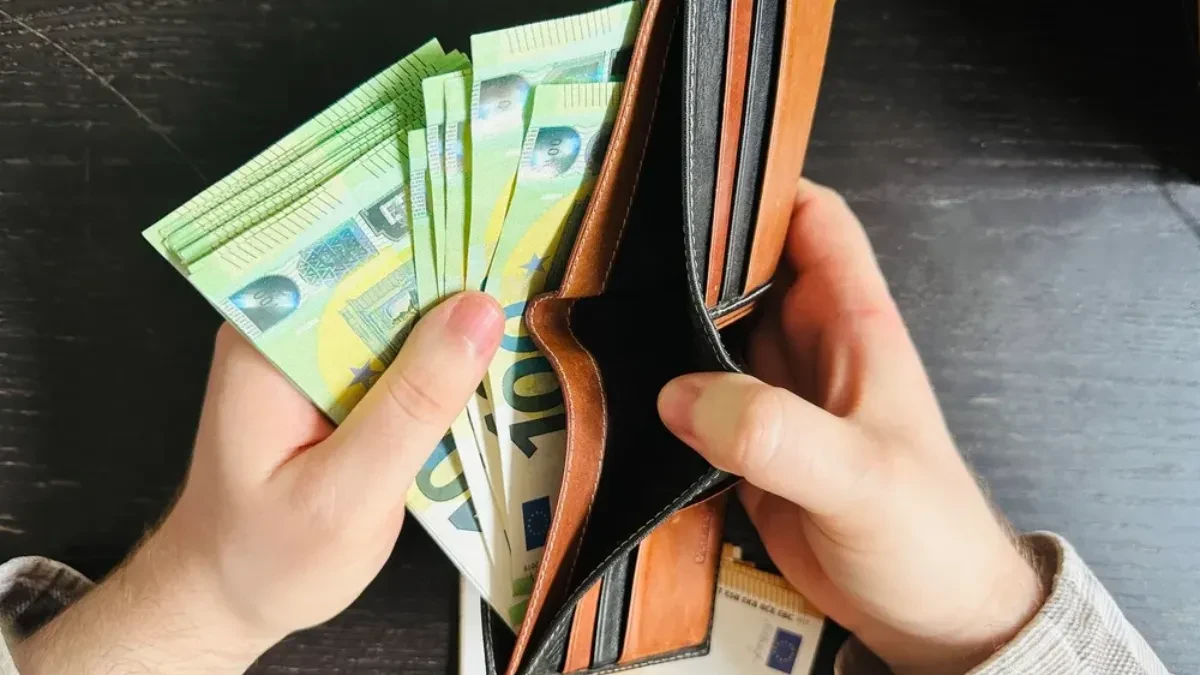
Neočekivani troškovi mogu da poremete i najpažljivije planiran kućni budžet, a jedna devojka iz Hrvatske našla se pred ozbiljnim finansijskim problemom. Zaposlena je, mesečno zarađuje 1.200 evra i živi kao podstanar, ali sada mora da pronađe dodatnih 1.500 evra u roku od samo deset dana. U potrazi za rešenjem obratila se korisnicima Redita, a predlozi koje je dobila pokrenuli su burnu raspravu.
Plata od 1.200 evra, a rok za uplatu samo deset dana
Devojka je u objavi priznala da se našla u situaciji iz koje ne zna kako da izađe. Kako je navela, ne kocka se niti se bavi sumnjivim poslovima, već su joj se dogodili nepredviđeni izdaci koje ne može da pokrije iz redovnih primanja.
– Nadam se da me niko neće osuđivati zbog ovog posta. Desili su mi se iznenadni troškovi u životu i nemam odakle da ih platim. Ne kockam se i ne bavim se mutnim poslovima, jednostavno nemam odakle da stvorim toliku količinu novca u kratkom roku. Imam rok od deset dana za uplatu i zanima me da li neko ima predlog za brzu zaradu. Spremna sam da radim i prekovremeno, samo ne znam kako da dođem do 1.500 evra tako brzo. Svaki savet je dobrodošao – napisala je.
U komentarima je dodatno pojasnila svoju finansijsku situaciju. Već ima posao, ali joj mesečna plata iznosi 1.200 evra, dok troškove stanovanja i ostale životne potrebe mora redovno da podmiruje.
– Radim već. Podstanar sam, plata mi je bukvalno 1.200 evra – objasnila je.
„Uzmi Ajfon na ugovor pa ga prodaj“
Jedan od predloga koji je privukao najviše pažnje bio je da kupi skup telefon preko mobilnog operatera, a zatim ga proda kako bi što pre došla do novca.
– Kupi novi Ajfon na ugovor, prodaj ga za oko 1.300 evra i posle ga polako otplaćuj – glasio je jedan komentar.
Autorka objave pozitivno je reagovala na ideju, zahvalivši se korisniku na predlogu. Pojedini učesnici rasprave čak su se ponudili kao potencijalni kupci, ali nisu svi smatrali da je ovakav potez dobro rešenje.
Naime, kupovina skupog telefona na rate ne znači da je problem zaista rešen. U zavisnosti od uslova ugovora, korisnik može da se suoči sa visokim početnim troškovima, dok se prodajom uređaja često dobija manje od njegove pune maloprodajne vrednosti. Istovremeno, obaveza otplate nastavlja da postoji, pa bi se osoba koja je već u finansijskim problemima mogla dodatno opteretiti dugom.
Sličan predlog dao je i drugi korisnik, koji je pomenuo mogućnost uzimanja nenamenskog kredita ili kupovine uređaja na ugovor radi kasnije prodaje, kao i prodaju stvari koje više nisu potrebne.
Ipak, takve opcije nose rizik, naročito kada se odluke donose pod pritiskom kratkog roka.
Razmišlja i o prodaji laptopa i nakita
Među praktičnijim predlozima našla se prodaja vrednijih stvari koje već poseduje. Sama devojka priznala je da je razmišljala o tome da se odrekne nekih predmeta kako bi prikupila potreban iznos.
– Razmišljala sam čak da prodam laptop i nešto nakita što imam. Nije to uopšte loša ideja – napisala je.
Korisnici su joj predlagali i da pozajmi novac od članova porodice, ali je objasnila da joj je takva mogućnost teško prihvatljiva jer su joj roditelji penzioneri.
– Rado, ali oboje su penzioneri. Muka mi je i da pomislim da od njih tražim 1.500 evra. Radila bih bilo šta, samo da sama dođem do tog novca – priznala je.
Njena objava podstakla je i druge korisnike da podele sopstvena iskustva. Jedna devojka napisala je da je trebalo da uplati 815 evra, ali da to nije uspela jer nije imala dovoljno novca.
Druga je navela da već mesecima traži posao, dok se računi gomilaju.
Njihovi komentari pokazali su da problem iznenadnih troškova nije usamljen slučaj i da se mnogi ljudi suočavaju sa situacijama u kojima redovna primanja nisu dovoljna da pokriju sve obaveze.
Koliko je važno imati novac sa strane?
Ova rasprava ponovo je otvorila pitanje finansijske sigurnosti i mogućnosti da se nepredviđeni troškovi pokriju bez zaduživanja ili prodaje imovine.
Kao jedna od preporuka u upravljanju ličnim finansijama često se navodi formiranje fonda za nepredviđene situacije, koji bi trebalo da pokrije troškove života za period od tri do šest meseci. Takva rezerva može da pomogne u slučaju gubitka posla, iznenadnih računa ili drugih većih izdataka.
Međutim, za ljude koji veliki deo plate izdvajaju za kiriju, račune, hranu i ostale osnovne potrebe, stvaranje značajne ušteđevine može biti veoma teško.
Čak i manji iznos ostavljen sa strane može da pruži određenu sigurnost i ublaži posledice neplaniranih troškova. Ipak, nedostatak ušteđevine ne znači automatski da neko neodgovorno upravlja novcem. Kada su životni troškovi visoki, a primanja ograničena, prostor za štednju često je veoma mali.
Pri donošenju odluka u finansijskoj krizi važno je pažljivo razmotriti sve mogućnosti, posebno one koje podrazumevaju nove dugove i dugoročne obaveze. Brzo rešenje može delovati primamljivo kada rok ističe, ali je jednako važno da ono ne stvori još veći problem u narednim mesecima.








Komentari (0)